
Como a análise de dados do contencioso fiscal está mudando a forma como empresas planejam, provisionam e negociam com o Fisco
⏱ Tempo de leitura: 4 minutos | 📅 Agosto de 2026
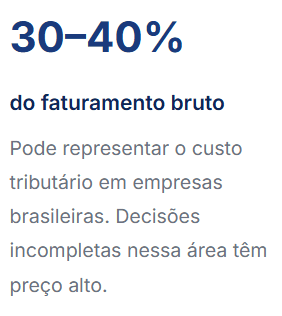
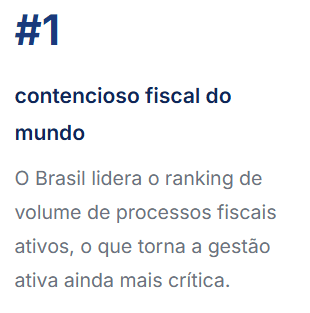
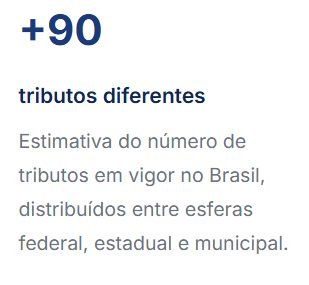
A complexidade tributária brasileira não é novidade para nenhum gestor ou advogado empresarial. Camadas sobrepostas de legislação federal, estadual e municipal, regimes distintos de tributação e um contencioso fiscal que figura entre os maiores do mundo tornam a gestão fiscal uma das áreas de maior risco corporativo. Gerir tributos apenas com base em experiência intuitiva, nesse ambiente, é insuficiente.
O que tem mudado é a incorporação de métodos quantitativos à rotina jurídico-tributária. A jurimetria, disciplina que aplica estatística e análise de dados ao Direito. deixou os círculos acadêmicos e passou a compor mesas de planejamento em departamentos jurídicos e escritórios tributários. O resultado é uma gestão fiscal mais objetiva e com maior capacidade de antecipar riscos.
O problema da gestão tributária sem dados
Informações fiscais costumam ficar distribuídas entre ERP, planilhas da contabilidade, sistemas do escritório externo e controles de contingência com critérios distintos. Quando uma autuação chega ou uma oportunidade de recuperação de crédito surge, a empresa frequentemente não consegue responder a uma pergunta básica:
"Qual é a nossa real exposição neste tema?"
Sem dados organizados, o gestor decide por percepção. Isso não é necessariamente errado, a expertise técnica é insubstituível, mas é incompleta.
O que a jurimetria adiciona à equação tributária
A jurimetria tributária não prevê resultados, ela revela padrões. Quando aplicada ao contencioso fiscal, permite responder a perguntas como:
- Qual é a taxa histórica de provimento de recursos sobre determinada tese no CARF, separada por setor e porte?
- Quanto tempo, em média, um processo administrativo fiscal leva para ser julgado em segunda instância?
- Em quais câmaras ou turmas determinada tese tem maior chance de acolhimento?
- Quais tipos de autuação geram maior litígio posterior à decisão administrativa?
Com essas respostas, a escolha entre impugnar uma autuação, aderir a um parcelamento ou provisionar o valor no balanço deixa de ser apenas subjetiva, e passa a ter base quantitativa.
Três aplicações concretas
1. Provisão de contingências com maior precisão
Provisionar pouco expõe o balanço. Provisionar demais imobiliza capital e distorce indicadores financeiros. Com dados históricos de processos semelhantes, por tipo de tributo, valor da autuação, fase processual e comportamento do órgão julgador, é possível construir modelos probabilísticos de perda.
O advogado continua sendo o responsável pela análise jurídica. O que muda é que os dados qualificam esse julgamento, e tornam o processo de provisão mais defensável perante auditores, conselho de administração e investidores.
2. Decisão sobre acordos e parcelamentos
A jurimetria permite avaliar o histórico de sucesso da tese em disputa e estimar o tempo e o custo financeiro da manutenção do litígio. A comparação com o custo do parcelamento deixa de ser apenas intuitiva e passa a ser fundamentada em evidências do próprio comportamento dos tribunais.
3. Due diligence em fusões e aquisições
Passivos fiscais ocultos e contingências não provisionadas podem transformar uma aquisição vantajosa num problema de anos. Ao cruzar dados processuais da empresa-alvo com padrões de julgamento dos tribunais competentes, é possível estimar o risco real de cada passivo, o que muda diretamente a negociação do preço e das garantias contratuais.
Compliance ativo: a aplicação mais subestimada
A jurimetria tributária costuma ser associada ao contencioso. Mas sua aplicação mais estratégica está na prevenção. Ao analisar padrões de autuação da Receita Federal e das Secretarias de Fazenda estaduais, a empresa identifica quais operações e comportamentos declaratórios têm gerado maior fiscalização, e corrige processos internos antes de ser autuada.
Isso é compliance ativo, apoiado em dados.
Muito diferente de simplesmente cumprir obrigações de forma reativa.
O que é necessário para implementar
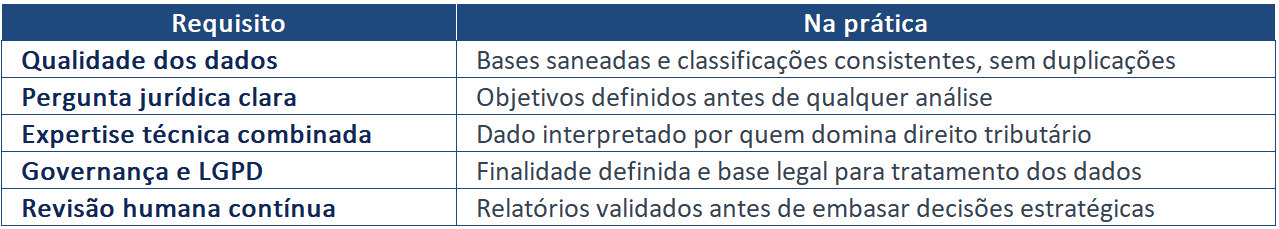
Dessa forma, empresas que integram jurimetria à gestão tributária não pagam menos impostos por mágica. Elas tomam decisões melhores sobre quando litigar, quando negociar, quanto provisionar e onde corrigir processos antes que o problema chegue ao Fisco. O futuro da advocacia tributária empresarial é técnico e quantitativo, não porque os dados substituam o Direito, mas porque, sem dados, o Direito decide às cegas.
Sua empresa está tomando decisões tributárias com dados, ou apenas reagindo aos problemas?
Transforme dados jurídicos, tributários e empresariais em inteligência para decidir melhor.
A Monitore ajuda empresas a identificar riscos, oportunidades e pontos de melhoria, conectando Gestão, Inteligência de Negócios e Excelência Operacional para transformar desafios em resultados.
Apresente o seu desafio. Vamos conversar sobre o próximo passo.